微米级接触端子的市场销售收入,核心依托电子制造下游高端产品的迭代需求,消费电子、通信设备、汽车电子等领域持续催生对微小尺寸、高可靠导电连接组件的采购需求。随着产品向小型化、高密度集成方向发展,传统普通端子无法满足精密信号传输要求,带动微米级接触端子的替换采购与新增配套订单,头部厂商凭借稳定的加工工艺与品控能力,更容易获得长期定点项目,成为收入增长的核心来源,不同下游赛道的项目落地节奏直接影响企业营收兑现节奏。
长期维度看,下游新兴产业的技术升级将持续拓展微米级接触端子的收入增长空间,半导体测试、车载精密传感、高速互联组件等领域对接触端子的精度、寿命、稳定性提出更高标准,拉动高附加值产品需求扩容。但行业也面临工艺升级、材料研发带来的成本压力,以及海外同行的竞争挤压,厂商只有持续提升微加工能力、适配客户定制化开发需求,才能巩固订单获取能力,维持销售收入的持续增长,供应链国产化进程也会进一步改变国内市场的收入分配格局。
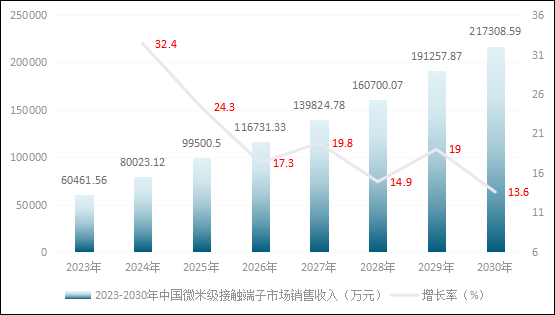
根据易商情报网发布的《微米级接触端子市场发展格局研究报告》数据显示:2024、2025年中国微米级接触端子的市场销售收入分别为为80023.12万元、99500.50万元,较上年增长24.3%。未来预计会呈现出持续增长的态势。到2030年中国微米级接触端子的市场销售收入达到217308.59万元。2024、2025年中国微米级接触端子的市场规模分别为为87556.90万元、105746.40万元,较上年增长20.8%。到2030年中国微米级接触端子的市场规模达到235299.05万元。
图表 2023-2030年中国微米级接触端子市场销售收入
数据统计整理:易商情报网
微米级接触端子市场的底层扩容动力来源于国内电子产业精密化转型,各类终端产品小型化、高密度集成的发展趋势,持续催生对微小导电连接部件的需求。半导体测试、高速通信组件、车载精密电子以及高端消费电子等多个应用领域,逐步替代常规尺寸端子,带动市场基础容量持续扩张。国内制造业供应链升级,不少终端企业推动零部件国产替代,进一步打开本土厂商的市场空间,构成市场规模增长的核心支撑。
市场规模的长期发展边界由技术能力与行业规范共同约束。微米级端子对材料、精密加工、表面处理工艺要求严苛,工艺短板会限制本土产品的应用范围,制约市场进一步扩容。同时下游行业不断更新可靠性、稳定性相关标准,倒逼产品持续迭代,也会淘汰一部分工艺能力不足的供应商。伴随国内精密制造能力持续提升,叠加国产替代持续推进,市场整体具备进一步扩张的基础,但终端行业周期波动,也会阶段性放缓市场规模增长速度。

专业市场咨询机构
专业调研团队,专业数据库。
产学研一体化智囊平台
全领域智囊专家顾问5000+位
全产业链一站式服务
完善服务,无偿售后。
权威数据高效服务
权威、可靠、及时、高效、个性定制服务
ICP备案号:京ICP备17051902号-7 版权所有:易海商情报告网 京公网安备 11010502053046号
Copyright © 1994-2023 21cp.com All Rights Reserved.投稿邮箱:40922304@qq.com