输送机智能通信控制与综合保护系统,是面向带式输送机这类连续输送装备搭建的一体化管控平台,融合现场传感采集、工业通信网络、智能控制算法与多维度保护逻辑,替代传统分散式继电器控制、单点保护装置,实现输送机单机或多机联动的自动化运行、状态监测、故障预警与安全保护。
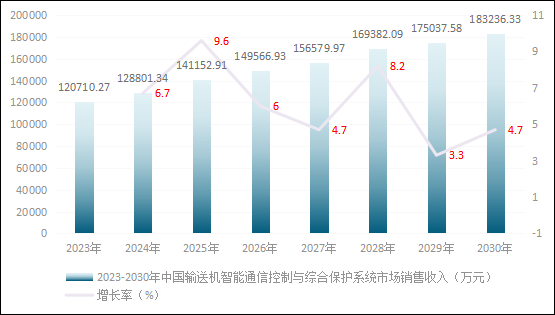
据易海商情发布《输送机智能通信控制与综合保护系统市场监测研究报告》数据显示:2024、2025年中国输送机智能通信控制与综合保护系统的市场销售收入分别为为128801.34万元、141152.91万元,较上年增长9.6%。未来预计会呈现出持续增长的态势。到2030年中国输送机智能通信控制与综合保护系统的市场销售收入达到183236.33万元。
图表 2023-2030年中国输送机智能通信控制与综合保护系统市场销售收入
数据来源:易商情报网
输送机智能通信控制与综合保护系统的市场规模根基,依托于国内散料输送相关产业持续的设备更新与智能化转型需求。矿山、火电、港口以及化工等领域大量皮带输送装备服役年限较长,原有控制保护方案多为独立单机配置,缺少统一通信链路和联动保护能力,安全管控与运维效率短板突出,存量改造构成市场规模的重要支撑。与此同时新建项目不再简单采购独立保护器件,普遍倾向配套一体化智能控制系统,新增建设需求进一步拓宽市场底盘,整体市场规模的扩容逻辑不再只跟随输送主机采购量变化,而是和工矿企业数字化改造投入深度绑定,行业需求结构逐步从硬件单品向软硬件成套系统倾斜。
从长期维度看,市场规模的上限由工业智能化政策导向、技术落地成熟度以及行业集成能力共同决定。随着工业互联网、现场总线等技术在工矿现场持续普及,输送机系统不再孤立运行,需要接入全厂集中管控平台,带动综合通信保护系统的配套渗透率持续提升,打开长期增长空间。但市场扩张同样存在约束因素,老旧现场改造施工难度高、多品牌设备协议兼容难度大,加上下游行业阶段性投资收缩,都会限制市场规模快速扩张,行业整体将在存量替换与新增配套的交替拉动下稳步发展,市场重心持续向具备软硬件一体化集成能力的方案服务商转移。
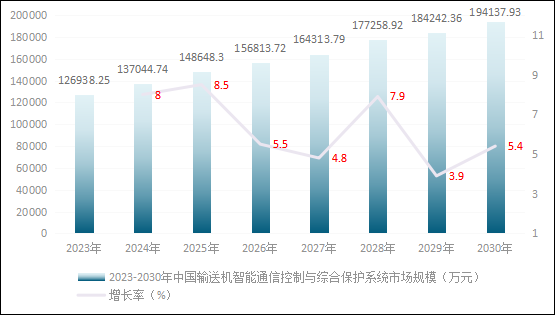
据易海商情发布《中国输送机智能通信控制与综合保护系统市场现状及未来发展趋势研究》数据显示:2024、2025年中国输送机智能通信控制与综合保护系统的市场规模分别为为137044.74万元、148648.30万元,较上年增长8.5%。到2030年中国输送机智能通信控制与综合保护系统的市场规模达到194137.93万元。
图表 2023-2030年中国输送机智能通信控制与综合保护系统市场规模
数据来源:易商情报网

专业市场咨询机构
专业调研团队,专业数据库。
产学研一体化智囊平台
全领域智囊专家顾问5000+位
全产业链一站式服务
完善服务,无偿售后。
权威数据高效服务
权威、可靠、及时、高效、个性定制服务
ICP备案号:京ICP备17051902号-7 版权所有:易海商情报告网 京公网安备 11010502053046号
Copyright © 1994-2023 21cp.com All Rights Reserved.投稿邮箱:40922304@qq.com